
Blog
Phân Tích Lưu Chuyển Tiền Thuần Từ Hoạt Động Kinh Doanh: Chìa Khóa Đánh Giá Sức Khỏe Tài Chính Doanh Nghiệp
Th9
Phân tích báo cáo lưu chuyển tiền tệ giúp các nhà quản trị và nhà đầu tư có thể đánh giá khả năng thanh toán, hiệu quả hoạt động của dòng tiền trong doanh nghiệp. Qua đó, đưa ra các quyết định quản trị tài chính và các quyết định đầu tư khác nhằm mục đích sinh lời. Đặc biệt, chỉ số lưu chuyển tiền thuần từ hoạt động kinh doanh là một trong những thước đo quan trọng nhất, phản ánh năng lực cốt lõi của doanh nghiệp trong việc tạo ra tiền từ hoạt động sản xuất kinh doanh chính.
 Phân tích báo cáo lưu chuyển tiền tệ
Hiểu rõ và phân tích sâu sắc dòng tiền này không chỉ giúp đánh giá sức khỏe tài chính hiện tại mà còn dự báo khả năng phát triển bền vững trong tương lai. Bài viết này sẽ đi sâu vào định nghĩa, phương pháp lập, và đặc biệt là cách phân tích chuyên sâu chỉ số lưu chuyển tiền thuần từ hoạt động kinh doanh cùng các chỉ số liên quan, cung cấp cái nhìn toàn diện cho các nhà quản lý và nhà đầu tư tại Việt Nam.
1. Báo Cáo Lưu Chuyển Tiền Tệ Là Gì?
Trong hoạt động kế toán của doanh nghiệp, “Báo cáo tài chính” được nhắc đến thường xuyên và là một báo cáo đặc biệt quan trọng đối với kế toán và các nhà quản trị. Vậy báo cáo lưu chuyển tiền tệ là gì và vai trò của nó như thế nào?
Báo cáo lưu chuyển tiền tệ (hay còn gọi là báo cáo dòng tiền mặt) là một loại báo cáo tài chính thể hiện dòng tiền vào và dòng tiền ra của một tổ chức, doanh nghiệp trong một khoảng thời gian nhất định (tháng, quý hoặc năm tài chính). Nó cung cấp thông tin về các hoạt động tạo ra tiền (tiền vào) và các hoạt động sử dụng tiền (tiền ra) của doanh nghiệp.
Báo cáo lưu chuyển tiền tệ là một công cụ thiết yếu giúp nhà quản trị tổ chức kiểm soát dòng tiền của đơn vị, doanh nghiệp. Bảng báo cáo dòng tiền mặt thông thường gồm có dòng tiền vào và dòng tiền ra từ ba loại hoạt động chính: hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính.
Cụ thể, các dòng tiền này bao gồm:
| Dòng tiền vào | Dòng tiền ra |
|---|---|
| – Các khoản thanh toán của khách hàng cho việc mua sắm hàng hóa, dịch vụ. – Lãi tiền gửi từ ngân hàng. – Lãi tiết kiệm và lợi tức đầu tư. – Đầu tư của cổ đông. |
– Chi mua cổ phiếu, nguyên nhiên vật liệu thô, hàng hóa để kinh doanh hoặc các công cụ. – Chi trả lương, tiền thuê và các chi phí hoạt động hàng ngày. – Chi mua tài sản cố định – máy tính cá nhân, máy móc, thiết bị văn phòng,… – Chi trả lợi tức. – Chi trả thuế thu nhập, thuế doanh nghiệp, thuế giá trị gia tăng và các thuế và phí khác. |
2. Các Phương Pháp Lập Báo Cáo Lưu Chuyển Tiền Tệ
Theo quy định hiện hành tại Việt Nam (Thông tư số 133/2016/TT-BTC ngày 26/8/2016), báo cáo lưu chuyển tiền tệ có thể được lập theo hai phương pháp: trực tiếp và gián tiếp.
2.1. Mẫu Báo Cáo Lưu Chuyển Tiền Tệ Theo Phương Pháp Trực Tiếp
Phương pháp trực tiếp trình bày các luồng tiền thu và chi từ hoạt động kinh doanh dưới dạng tổng số, thể hiện chi tiết từng khoản thu và chi bằng tiền mặt từ các hoạt động tạo doanh thu chính của doanh nghiệp.
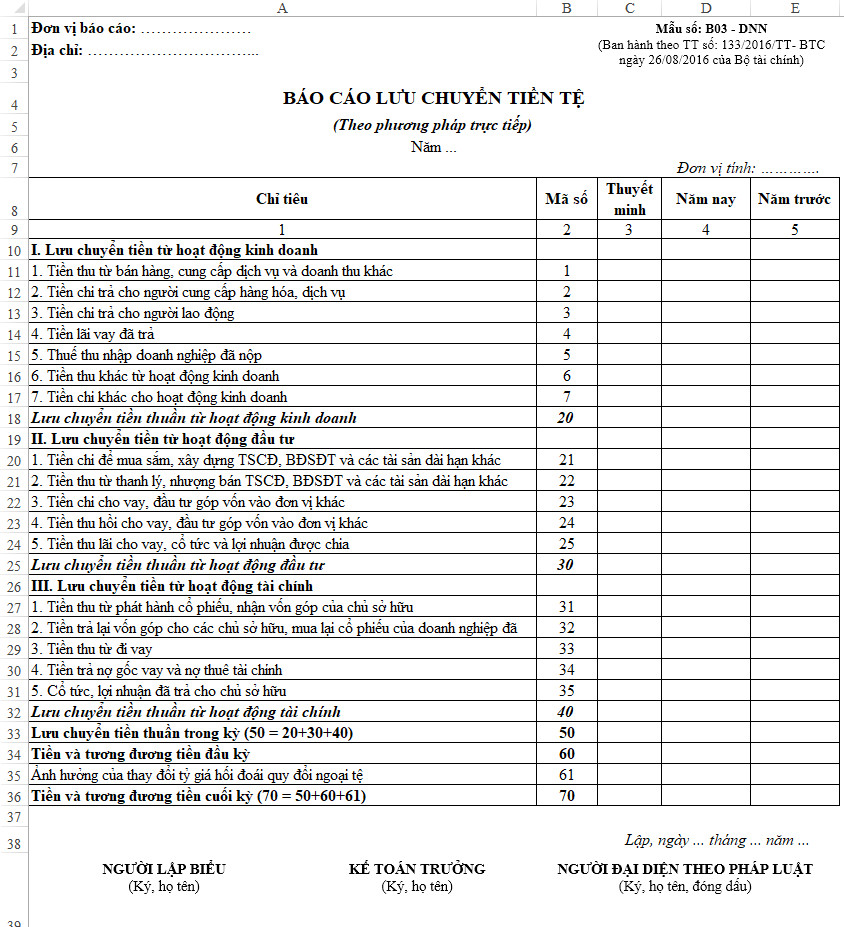 Mẫu báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp, thể hiện các luồng tiền
Báo cáo lưu chuyển tiền tệ được chia thành 3 phần chính:
Phần I: Lưu chuyển tiền từ hoạt động kinh doanh
Phản ánh dòng tiền thu được và chi ra từ các hoạt động kinh doanh chính của doanh nghiệp. Đây là phần quan trọng nhất, cho biết khả năng tự tạo tiền của doanh nghiệp từ hoạt động cốt lõi.
Dòng tiền từ hoạt động kinh doanh bao gồm:
- Tiền thu từ bán hàng, cung cấp dịch vụ và doanh thu khác.
- Tiền chi trả cho người cung cấp hàng hóa và dịch vụ.
- Tiền chi trả cho người lao động.
- Tiền lãi vay đã trả.
- Thuế thu nhập doanh nghiệp đã nộp.
- Tiền thu khác từ hoạt động kinh doanh.
- Tiền chi khác cho hoạt động kinh doanh.
Phần II: Lưu chuyển tiền từ hoạt động đầu tư
Phản ánh dòng tiền thu được và chi ra từ các hoạt động đầu tư của doanh nghiệp, như mua bán tài sản cố định, đầu tư vào các công ty khác.
Dòng tiền từ hoạt động đầu tư bao gồm:
- Tiền chi để mua sắm, xây dựng TSCĐ và các tài sản dài hạn khác.
- Tiền thu từ thanh lý, nhượng bán TSCĐ và các tài sản dài hạn khác.
- Tiền chi cho vay, đầu tư góp vốn vào đơn vị khác.
- Tiền thu hồi cho vay, đầu tư góp vốn vào đơn vị khác.
- Tiền thu lãi cho vay, cổ tức và lợi nhuận được chia.
Phần III: Lưu chuyển tiền từ hoạt động tài chính
Phản ánh dòng tiền thu được và chi ra từ các hoạt động tài chính của doanh nghiệp, như vay vốn, trả nợ, chia cổ tức.
Dòng tiền từ hoạt động tài chính bao gồm:
- Tiền thu từ phát hành cổ phiếu, nhận vốn góp của chủ sở hữu.
- Tiền trả lại vốn góp cho các chủ sở hữu, mua lại cổ phiếu của doanh nghiệp đã phát hành.
- Tiền thu từ đi vay.
- Tiền trả nợ gốc vay và nợ gốc thuê tài chính.
- Cổ tức, lợi nhuận đã trả cho chủ sở hữu.
2.2. Mẫu Báo Cáo Lưu Chuyển Tiền Tệ Theo Phương Pháp Gián Tiếp
Phương pháp gián tiếp bắt đầu từ lợi nhuận trước thuế và sau đó điều chỉnh cho các khoản mục không dùng tiền mặt (như khấu hao, dự phòng) và các khoản mục liên quan đến hoạt động đầu tư, tài chính để ra được dòng tiền thuần từ hoạt động kinh doanh.
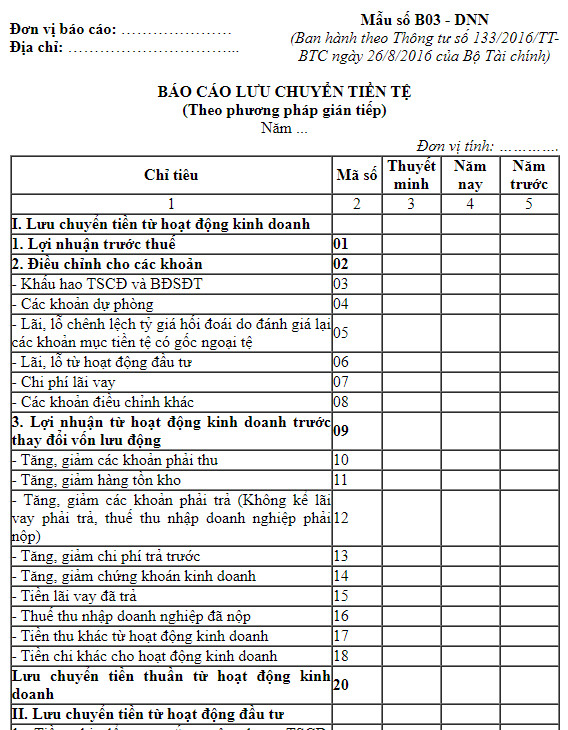 Mẫu báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp, phần đầu
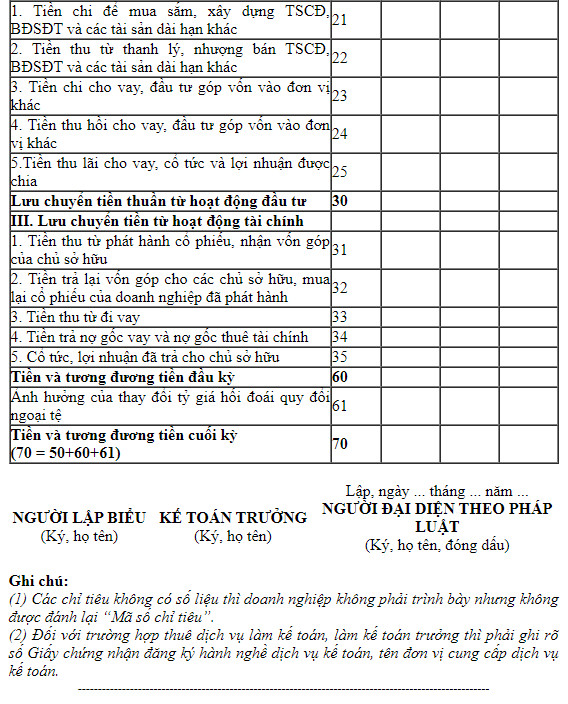 Mẫu báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp, phần cuối
Tương tự như báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp, nội dung báo cáo lưu chuyển tiền tệ gián tiếp cũng gồm 3 phần là:
- Phần I: Lưu chuyển tiền từ hoạt động kinh doanh
- Phần II: Lưu chuyển tiền từ hoạt động đầu tư
- Phần III: Lưu chuyển tiền từ hoạt động tài chính
Tuy nhiên, ở báo cáo theo phương pháp gián tiếp, nội dung phần lưu chuyển tiền tệ từ hoạt động kinh doanh sẽ có sự thay đổi. Cụ thể như sau:
Nội dung Lưu chuyển tiền tệ theo phương pháp gián tiếp (Phần I):
- Lợi nhuận trước thuế.
- Điều chỉnh cho các khoản:
- Khấu hao TSCĐ và BĐSĐT.
- Các khoản dự phòng.
- Lãi, lỗ chênh lệch tỷ giá hối đoái do đánh giá lại các khoản mục tiền tệ có gốc ngoại tệ.
- Lãi, lỗ từ hoạt động đầu tư.
- Các khoản điều chỉnh khác.
- Lợi nhuận từ hoạt động kinh doanh trước thay đổi vốn lưu động.
Người lập báo cáo lưu chuyển tiền tệ theo cách nào cần lưu ý thay đổi nội dung phản ánh cho phù hợp để đảm bảo tính chính xác và đầy đủ của thông tin.
3. Hướng Dẫn Phân Tích Báo Cáo Lưu Chuyển Tiền Tệ Hiệu Quả
Phân tích báo cáo lưu chuyển tiền tệ sẽ giúp các nhà quản trị có thể đưa ra các kết luận về dòng tiền nội tại, từ đó thấy được điểm mạnh, điểm yếu, đưa ra các điều hướng cụ thể giúp dòng tiền hoạt động hiệu quả.
3.1. Các Bước Phân Tích Báo Cáo Lưu Chuyển Tiền Tệ
Để phân tích báo cáo lưu chuyển tiền tệ hiệu quả, nhà đầu tư và doanh nghiệp cần thực hiện các bước sau:
Bước 1: Phân tích nội dung từng phần để thấy hoạt động của dòng tiền
Thực hiện phân tích nội dung từng phần của báo cáo. Dựa vào các chỉ số phân tích dòng tiền thu được và chi ra trong từng phần để hiểu rõ hoạt động kinh doanh, đầu tư và tài chính của doanh nghiệp. Đánh giá xem hoạt động nào đang tạo ra tiền mặt chính, hoạt động nào đang tiêu tốn tiền mặt.
Bước 2: Phân tích các chỉ số quan trọng
Các chỉ số quan trọng bao gồm:
- Lưu chuyển tiền thuần trong kỳ.
- Tiền và tương đương tiền đầu kỳ.
- Tiền và tương đương tiền cuối kỳ.
Đối với mỗi thời kỳ khác nhau, các đơn vị, doanh nghiệp chú trọng hoạt động trong lĩnh vực nào thì cần đặc biệt chú trọng đến lưu chuyển tiền thuần từ hoạt động đó. Đánh giá tỷ trọng lưu chuyển tiền của các hoạt động với nhau để thấy sự cân đối và bền vững.
Bước 3: So sánh với báo cáo của các kỳ trước và đối thủ cạnh tranh
Thực hiện so sánh các chỉ số trong báo cáo lưu chuyển tiền tệ với các kỳ trước để tìm ra xu hướng và sự thay đổi trong hoạt động dòng tiền. Đồng thời, so sánh với các đơn vị và doanh nghiệp hoạt động cùng ngành, so sánh với đối thủ cạnh tranh để đánh giá vị thế, điểm mạnh và điểm yếu của doanh nghiệp trong ngành. Từ đó dự đoán xu hướng hoạt động và thực hiện các điều chỉnh lưu chuyển dòng tiền phục vụ mục tiêu của doanh nghiệp.
Bước 4: Đưa ra các kế hoạch phù hợp thực hiện hóa mục tiêu lợi nhuận
Từ các phân tích lưu chuyển tiền tệ kết hợp với các báo cáo tài chính khác (Báo cáo kết quả hoạt động kinh doanh; Bảng cân đối kế toán; Bản thuyết minh báo cáo tài chính) thực hiện:
- Đưa ra các nhận định về tài chính doanh nghiệp hiện tại và dự đoán xu hướng tương lai.
- Đưa ra phương hướng hoạt động cho doanh nghiệp hiện thực hóa mục tiêu chung, gia tăng lợi nhuận và đảm bảo khả năng thanh toán.
3.2. Phân Tích Chuyên Sâu Chỉ Số Lưu Chuyển Tiền Thuần Từ Hoạt Động Kinh Doanh
Trong số các chỉ số dòng tiền, lưu chuyển tiền thuần từ hoạt động kinh doanh (Net Cash Flow from Operating Activities) là một chỉ số cực kỳ quan trọng, thường được xem là “xương sống” phản ánh khả năng tạo tiền mặt của doanh nghiệp từ các hoạt động sản xuất kinh doanh cốt lõi.
Định nghĩa và Ý nghĩa của Lưu Chuyển Tiền Thuần Từ Hoạt Động Kinh Doanh
Đây là khoản tiền mặt thực sự mà doanh nghiệp tạo ra từ các hoạt động kinh doanh chính của mình (như bán hàng, cung cấp dịch vụ, thu tiền từ khách hàng, chi trả lương, chi phí hoạt động, v.v.) sau khi đã trừ đi các khoản chi bằng tiền cho hoạt động này.
Ý nghĩa:
- Sức khỏe tài chính nội tại: Chỉ số này cho thấy khả năng tự chủ tài chính của doanh nghiệp, không phụ thuộc vào việc vay nợ hay bán tài sản.
- Khả năng thanh toán: Dòng tiền dương từ hoạt động kinh doanh đảm bảo doanh nghiệp có đủ tiền mặt để thanh toán các khoản nợ ngắn hạn, chi phí hoạt động hàng ngày và duy trì hoạt động liên tục.
- Tiềm năng phát triển: Một dòng tiền thuần từ hoạt động kinh doanh mạnh mẽ là nền tảng để doanh nghiệp tái đầu tư, mở rộng sản xuất hoặc trả cổ tức mà không cần huy động vốn bên ngoài.
Công thức tính và các thành phần cấu thành
Theo phương pháp trực tiếp:
Lưu chuyển tiền thuần từ hoạt động kinh doanh = Tổng tiền thu từ hoạt động kinh doanh – Tổng tiền chi từ hoạt động kinh doanh
Các thành phần chính:
- Tiền thu từ bán hàng, cung cấp dịch vụ: Là nguồn thu tiền mặt chủ yếu.
- Tiền chi trả cho người cung cấp: Chi phí nguyên vật liệu, hàng hóa, dịch vụ.
- Tiền chi trả cho người lao động: Lương, thưởng, các khoản phúc lợi.
- Tiền lãi vay đã trả, thuế TNDN đã nộp: Các chi phí tài chính và nghĩa vụ với nhà nước.
Theo phương pháp gián tiếp:
Bắt đầu từ lợi nhuận trước thuế và điều chỉnh các khoản mục không dùng tiền mặt, biến động vốn lưu động (phải thu, phải trả, hàng tồn kho).
Diễn giải ý nghĩa của chỉ số Lưu chuyển tiền thuần từ hoạt động kinh doanh
- Lưu chuyển tiền thuần từ hoạt động kinh doanh dương và lớn: Đây là dấu hiệu rất tích cực. Cho thấy doanh nghiệp đang tạo ra lượng tiền mặt dồi dào từ hoạt động kinh doanh cốt lõi, có khả năng tự trang trải chi phí, thanh toán nợ và thậm chí tài trợ cho hoạt động đầu tư mà không cần vay mượn thêm. Số càng lớn, hiệu quả kinh doanh càng tốt và khả năng chống chịu rủi ro càng cao.
- Lưu chuyển tiền thuần từ hoạt động kinh doanh dương nhưng nhỏ hoặc giảm dần: Doanh nghiệp vẫn tạo ra tiền mặt từ hoạt động kinh doanh, nhưng tốc độ giảm có thể báo hiệu sự suy yếu trong hiệu quả hoạt động, hoặc áp lực về chi phí, thu hồi công nợ. Cần phân tích sâu hơn để tìm nguyên nhân.
- Lưu chuyển tiền thuần từ hoạt động kinh doanh âm: Đây là một tín hiệu cảnh báo nguy hiểm. Điều này có nghĩa là hoạt động kinh doanh chính của doanh nghiệp đang tiêu tốn tiền mặt thay vì tạo ra. Nếu tình trạng này kéo dài, doanh nghiệp sẽ phải dựa vào hoạt động đầu tư (bán tài sản) hoặc hoạt động tài chính (vay nợ, phát hành cổ phiếu) để duy trì hoạt động, dẫn đến rủi ro mất khả năng thanh toán và phá sản.
Các yếu tố ảnh hưởng và giải pháp cải thiện
Nguyên nhân có thể dẫn đến chỉ số âm:
- Doanh thu thấp, giá bán giảm.
- Chi phí hoạt động tăng cao (giá vốn, chi phí quản lý, chi phí bán hàng).
- Chính sách tín dụng lỏng lẻo, khiến các khoản phải thu tăng và khó thu hồi.
- Tồn kho tăng cao, ứ đọng vốn.
- Phải trả nhà cung cấp giảm quá nhanh (do thanh toán sớm hoặc mất uy tín).
- Biến động thị trường, cạnh tranh gay gắt, thay đổi chính sách pháp luật ảnh hưởng đến ngành.
Giải pháp để thúc đẩy hoặc khắc phục:
- Tăng cường doanh thu và hiệu quả hoạt động: Tối ưu hóa quy trình sản xuất, cắt giảm chi phí không cần thiết, nâng cao năng lực bán hàng.
- Quản lý vốn lưu động hiệu quả: Cải thiện chính sách thu nợ, giảm thời gian thu tiền từ khách hàng; tối ưu hóa tồn kho; tận dụng thời hạn thanh toán với nhà cung cấp.
- Điều chỉnh chiến lược giá và sản phẩm: Đảm bảo sản phẩm/dịch vụ có biên lợi nhuận tốt và sức cạnh tranh trên thị trường.
- Tìm hiểu nguyên nhân: Phân tích kỹ lưỡng các thành phần của dòng tiền để xác định chính xác nguyên nhân dẫn đến chỉ số âm hoặc dương, từ đó đưa ra các biện pháp cụ thể.
- Điều động nguồn tiền: Trong ngắn hạn, có thể điều động nguồn tiền từ hoạt động khác, vay vốn hoặc phát hành thêm cổ phiếu để bù đắp cho khoản tiền thiếu hụt, nhưng đây chỉ là giải pháp tạm thời. Mục tiêu dài hạn vẫn là phải cải thiện từ hoạt động kinh doanh cốt lõi.
3.3. Các Chỉ Số Dòng Tiền Quan Trọng Khác Cần Phân Tích
Ngoài lưu chuyển tiền thuần từ hoạt động kinh doanh, các chỉ số khác cũng cung cấp cái nhìn quan trọng về tình hình tài chính:
(1) Lưu chuyển tiền thuần từ hoạt động đầu tư
Chỉ số này cho thấy lượng tiền mặt ròng được tạo ra hoặc sử dụng từ các quyết định đầu tư dài hạn của doanh nghiệp (mua/bán tài sản cố định, đầu tư vào các công ty con, mua/bán chứng khoán đầu tư).
- Chỉ số dương: Thường xảy ra khi doanh nghiệp bán bớt tài sản hoặc thu hồi các khoản đầu tư, có thể là dấu hiệu tốt nếu đó là hoạt động tái cấu trúc hợp lý, hoặc dấu hiệu xấu nếu là bán tài sản để bù đắp thua lỗ.
- Chỉ số âm: Phổ biến ở các doanh nghiệp đang trong giai đoạn tăng trưởng mạnh, đầu tư mở rộng sản xuất, mua sắm máy móc thiết bị mới. Đây là dấu hiệu tích cực nếu việc đầu tư đó mang lại lợi nhu nhuận cao trong tương lai.
(2) Lưu chuyển tiền thuần từ hoạt động tài chính
Chỉ số này phản ánh dòng tiền từ các hoạt động liên quan đến việc huy động và hoàn trả vốn chủ sở hữu cũng như các khoản nợ vay (phát hành cổ phiếu, vay ngân hàng, trả nợ gốc vay, chia cổ tức).
- Chỉ số dương: Doanh nghiệp đang huy động thêm vốn (vay nợ, phát hành cổ phiếu) để tài trợ cho hoạt động kinh doanh hoặc đầu tư.
- Chỉ số âm: Doanh nghiệp đang trả nợ, mua lại cổ phiếu quỹ hoặc chia cổ tức cho cổ đông. Dòng tiền âm từ hoạt động tài chính có thể là dấu hiệu tốt nếu doanh nghiệp có dòng tiền kinh doanh mạnh, đủ để trả nợ và chia sẻ lợi nhuận.
(3) Lưu chuyển tiền thuần trong kỳ và Tiền và tương đương tiền cuối kỳ
- Lưu chuyển tiền thuần trong kỳ: Là tổng của lưu chuyển tiền thuần từ hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính. Chỉ số này cho thấy sự thay đổi ròng về tiền mặt trong doanh nghiệp trong kỳ.
- Chỉ số dương cho thấy dòng tiền hoạt động hiệu quả, tổng tiền mặt tăng lên.
- Chỉ số âm cho thấy dòng tiền không hiệu quả, tổng tiền mặt giảm xuống.
- Tiền và tương đương tiền cuối kỳ: Bằng tổng của chỉ số tiền và tương đương tiền đầu kỳ, chỉ số lưu chuyển tiền thuần trong kỳ và ảnh hưởng của thay đổi tỷ giá hối đoái quy đổi ngoại tệ. Chỉ số này cho thấy khả năng tài chính của doanh nghiệp ở hiện tại.
- Chỉ số dương: Doanh nghiệp sẵn sàng cho các hoạt động đầu tư, sản xuất kinh doanh.
- Chỉ số âm: Doanh nghiệp đang trong quá trình đầu tư, chưa mang lại hiệu quả hoặc việc đầu tư đang gặp thua lỗ cần điều chỉnh lại dòng tiền để hoạt động hiệu quả hơn.
 Các chỉ số quan trọng trong báo cáo lưu chuyển tiền tệ bao gồm dòng tiền thuần từ hoạt động kinh doanh
4. Lưu Ý Quan Trọng Khi Phân Tích Báo Cáo Lưu Chuyển Tiền Tệ
Báo cáo lưu chuyển tiền tệ là tài liệu quan trọng, do đó cần phải được xem xét một cách cẩn thận để đưa ra những nhận định chính xác. Dưới đây là những điều cần đặc biệt lưu ý:
- Tính lịch sử của dữ liệu: Báo cáo tài chính phản ánh hoạt động trong quá khứ. Do đó, các nhà quản trị, nhà đầu tư cần cẩn thận khi đánh giá và sử dụng để dự đoán xu hướng trong tương lai. Luôn kết hợp với các thông tin hiện tại và dự báo thị trường.
- Các yếu tố bất thường: Cần tính đến các yếu tố bất thường có thể ảnh hưởng đến việc lưu chuyển tiền trong tương lai, ví dụ như sự kiện đột biến, thay đổi chính sách pháp luật, thiên tai, hỏa hoạn, hoặc các yếu tố kinh tế vĩ mô.
- So sánh đa chiều: Phân tích và so sánh với báo cáo của nhiều doanh nghiệp, đơn vị trong ngành khác để tìm điểm mạnh, điểm yếu, rút kinh nghiệm và tìm hướng đi tốt nhất cho doanh nghiệp. Điều này giúp đánh giá vị thế cạnh tranh một cách khách quan.
- Sử dụng công cụ hỗ trợ: Sử dụng các công cụ hỗ trợ lập báo cáo lưu chuyển dòng tiền để báo cáo được chính xác và giảm thiểu sai sót, giúp tiết kiệm thời gian và tăng hiệu quả công việc kế toán.
- Kết hợp với các báo cáo tài chính khác: Khi phân tích, luôn kết hợp với các báo cáo tài chính khác của doanh nghiệp (Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh) và bản thuyết minh báo cáo tài chính để có được cái nhìn toàn diện nhất về tình hình tài chính, từ đó đưa ra quyết định quản trị phù hợp. Một chỉ số tốt trên báo cáo lưu chuyển tiền tệ có thể không đủ nếu các báo cáo khác cho thấy vấn đề tiềm ẩn.
Trên đây là hướng dẫn phân tích báo cáo lưu chuyển tiền tệ và một vài lưu ý quan trọng khi phân tích báo cáo, đặc biệt tập trung vào chỉ số lưu chuyển tiền thuần từ hoạt động kinh doanh.
Báo cáo lưu chuyển tiền tệ là một phần không thể thiếu của báo cáo tài chính. Do đó, cần được kết hợp với các báo cáo khác để có được cái nhìn toàn diện về tình hình tài chính của doanh nghiệp, giúp các nhà quản lý đưa ra quyết định sáng suốt.
Bài viết này mang tính chất tham khảo, hy vọng có thể hữu ích cho doanh nghiệp và các nhà quản trị trong tương lai.

SẢN PHẨM ĐƯỢC YÊU THÍCH NHẤT
Hiển oanh 5 cánh trắng
Phi Điệp 5 Cánh Trắng Bảo Duy
5 cánh trắng Hiển Oanh
Lan phi điệp 5 cánh trắng hòa bình
Lan đột biến 5 cánh trắng Phú Thọ
Lan đôt biến 5 CTPT nguồn gốc làng Cổ Tiết
5 Cánh trắng phú thọ đột biến
Phi Điệp 5 Cánh Trắng Phú Thọ